在現代快節奏的生活中,臨時資金需求總是來得猝不及防:醫療費、學費、信用卡債,或是突發的生活開銷,都可能讓人措手不及。
尤其是自由業或信用瑕疵者,在有資金需求時總有叫天天不應的心酸感受。那今天就來了解一下「商品貸」這個低門檻貸款方案,看看它為什麼這麼方便,又如何快速解決資金問題?
一分鐘快速了解「商品貸」是什麼?
商品貸,又稱「萬物貸」,
是一種以購買商品名義,申請的小額分期貸款,不需要實際購買商品或提供抵押品,可以說是屬於個人信用貸款的一種。
之所以受到不少人注意,是因為有些方案、業者通常不會查銀行聯徵,所以對曾被銀行拒絕、信用條件不符合銀行要求,或不想留下聯徵紀錄的人來說,多了一個可以考慮的借款方式。
適合申請商品貸的族群
商品貸並不是只有信用不好的人才能申請,而是有些人在銀行貸款不符合需求時,會把它當成另一種資金選擇。常見可能考慮商品貸的族群包括:
- 銀行貸款較難過件的人:
例如曾有信用卡遲繳、貸款逾期,或目前負債較高,銀行審核不容易通過。 - 不希望增加聯徵查詢的人:
部分商品貸方案通常不查聯徵,對近期不想留下新的聯徵查詢紀錄的人來說,可以多比較一種選擇。 - 臨時需要一筆資金的人:
遇到醫療費、學費、房租或其他突發支出,需要短期補足資金。 - 有固定收入但財力證明不足的人:
有工作和收入,但缺少完整的薪轉或其他銀行常要求的財力證明。 - 有短期周轉需求的人:
例如信用卡帳單、生活費或其他款項突然集中到期,需要先取得資金周轉。
不過,符合這些情況不代表一定適合申請商品貸,還是要先確認利率、手續費、總還款金額與自己的還款能力,避免為了急著拿到資金,反而增加後續負擔。
為什麼商品貸可以「不查聯徵」?
商品貸和銀行信貸最大的不同,在於「承辦的機構」不一樣。
商品貸多半由融資公司、民間貸款等機構承作,因此部分商品貸方案不會像銀行信貸一樣調閱你的聯徵紀錄。
那不查聯徵,難道就完全不審核嗎?其實不是。
融資公司還是會評估你的基本條件,例如有沒有工作、收入是否穩定,以及有沒有能力按時還款,只是審核方式和銀行不同。
因為少了聯徵紀錄這項參考,對貸款機構來說風險可能比較高,因此有些商品貸會透過較高的利率、手續費,甚至要求提供擔保品等方式來降低風險。
不過,每家商品貸的審核方式不同,還是要先確認是否真的不查聯徵,以及實際的利率、費用與還款條件。
商品貸 vs. 需要聯徵的貸款
| 比較項目 | 商品貸 | 需要聯徵的貸款 |
|---|---|---|
| 常見承辦機構 | 融資公司、資融公司 | 銀行等金融機構 |
| 是否查聯徵 | 部分方案或業者不查 | 通常會查 |
| 審核重點 | 工作、收入、還款能力等 | 信用紀錄、收入、負債、還款能力等 |
| 適合對象 | 銀行貸款較難申請,或不希望被查聯徵的人 | 信用、收入條件穩定,想爭取較優惠貸款條件的人 |
| 貸款成本 | 可能較高,要留意利率與手續費 | 通常有較多銀行方案可以比較 |
如何申請商品貸?準備資料與步驟
申請商品貸所需文件
- 基本證件:身分證、駕照或健保卡(正反面影本)。
- 收入證明:薪資單、扣繳憑單或銀行存摺(部分業者免收入證明)。
- 其他資料:視業者要求,可能需提供工作證明或聯繫人資訊。
商品貸線上申請的便利性
不少融資公司提供商品貸線上申請,無需親自到場,只要以下簡單步驟:
- 上傳證件與資料,線上填寫申請表。
- 審核通過後數位簽約,資金直接匯入帳戶。
商品貸申請流程
商品貸款的申請流程簡單快速,無需繁瑣手續,適合忙碌的現代人。
- 填寫申請表:選擇要購買的商品(如手機、筆電),實際上不需真正購買,是透過購買名義取得資金。
- 提交資料:提供身分證、駕照或健保卡,部分業者要求收入證明(如薪資單)。
- 信用審核:融資公司評估申請者的信用狀況,通常不查聯徵,審核時間約 1-2 天。
- 簽約與撥款:審核通過後簽訂合約,資金直接匯入指定帳戶。
- 分期還款:按月還款,金額包含本金與利息。
商品貸利率與還款試算
商品貸款通常採用本息平均攤還法計算還款金額,每月固定還款,包含本金與利息。以下是簡化試算公式:
每月還款金額 = [貸款本金 × 月利率 × (1 + 月利率)^期數] ÷ [(1 + 月利率)^期數 - 1]
- 月利率:年利率 ÷ 12(如年利率 12%,月利率 1%)。
- 期數:還款總月數(如 12 個月)。
試算範例:
小明借 20 萬,年利率 12%(月利率 1%),分 12 個月還款。
每月還款金額 ≈ 17,688 元。
總利息 ≈ 20 萬 × 12% × 1 年 = 24,000 元(簡化估算,實際略低,因本金逐月減少)。
總還款金額 ≈ 20 萬(本金)+ 24,000(利息)= 212,256 元。
商品貸款不查聯徵需要注意什麼?
商品貸部分方案雖然不會查聯徵,但「不查聯徵」也意味著風險會變高,申請前還是要把貸款成本、還款方式和業者資格確認清楚。尤其是急著用錢時,更容易只看「能不能借到」,卻忽略最後要還多少。
利率通常較高
商品貸不查聯徵,代表業者少了一項了解你信用狀況的參考,因此有些方案的利率會比銀行貸款高。市面上部分不查聯徵的方案,月利率可能約 1%~2.5%,換算年利率約 12%~30%,實際還是要看不同業者的條件。
所以申請前不要只問「一個月要繳多少」,還要問清楚利率、手續費,以及最後總共要還多少錢,才知道這筆貸款到底貴不貴。
違約後果
不查聯徵不代表違約不會留下紀錄,也不代表可以拖欠不還。
只要沒有按照合約繳款,還是可能被收取逾期費用或違約金,嚴重時也可能被催收。
因此,申請前最好先確認每個月要繳多少、哪一天要繳,以及如果晚繳會產生什麼費用。
不要因為「比較容易申請」就忽略後面的還款壓力。
容易多頭借貸、忽略自身還款能力
不查聯徵的其中一個問題,就是你可能會覺得「反正這筆不會被查到,再借一筆應該沒關係」。
但如果原本已經有信用卡分期、車貸、信貸或其他借款,再增加一筆商品貸,每個月要還的錢就會越來越多。單看一筆可能還得起,全部加起來就不一定了。
所以申請前先把目前所有貸款、信用卡分期和其他借款的每月還款金額加起來,再看自己還能不能負擔這一筆。
合約條款要看清楚
有些商品貸是用「商品分期」的方式辦理,所以簽約前一定要看清楚自己簽的是什麼合約,不要只聽業務口頭說明。
尤其要確認幾件事:
- 實際拿到多少錢
- 每個月要繳多少
- 總共要還多少
- 手續費多少
- 提前還款有沒有費用
- 晚繳會怎麼處理
如果合約上寫借 10 萬元,但扣掉費用後實際拿到的錢只有 9 萬多元,就要把這些成本一起算進去。
業者的合法性
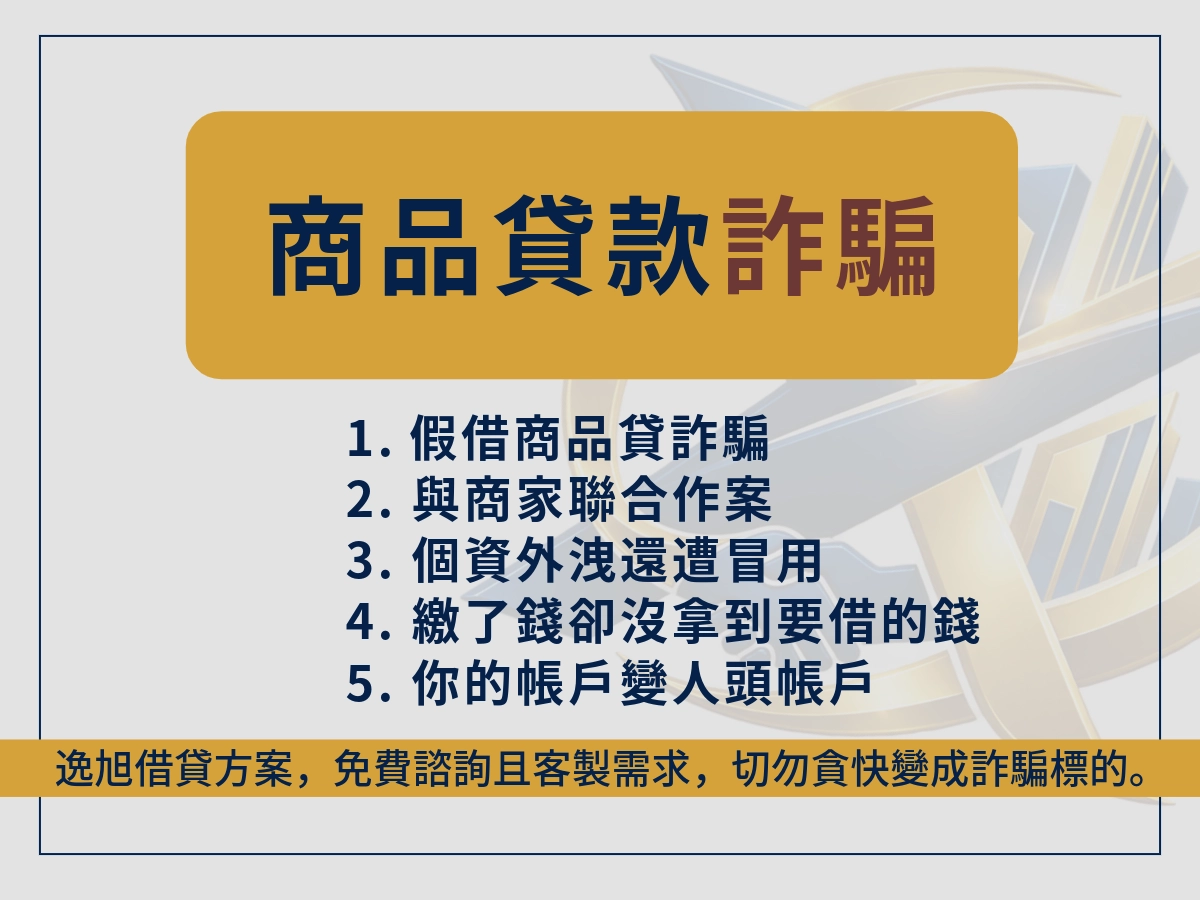
看到「免聯徵」、「保證過件」、「快速撥款」這類廣告,一定要小心業者,有些詐騙或高利貸會趁虛而入。
申請前先查清楚業者是誰、公司有沒有合法登記,以及對方提供的合約和收費方式是否合理。如果對方要求你先繳一大筆費用,或要求提供提款卡、網銀密碼等重要資料,就要特別小心。
商品貸是解決短期資金需求的理想選擇,無需抵押品、審核寬鬆、撥款快速,適合急需資金、信用瑕疵或短期周轉者。透過簡單申請流程,你可以在 1-2 天內獲得資金,靈活應對醫療費、生活開銷、學費或債務等需求。
急需資金周轉?聯繫逸旭資產管理,快速解決財務需求!只需 3 分鐘線上申請,資金即刻到手,開啟財務自由新生活!