恆富×逸旭|量身打造您的貸款方案,3分鐘填寫,專人協助解決貸款問題!

若不方便接電話,請留 Line ID ,會快速與您聯繫!(我們不會亂發訊息或加好友,僅作聯繫用途)
有想說的話/遇到的問題情況,或是理想中貸款金額以及其他聯絡時間,逸旭都可以聆聽

恆富借款方案:小額信貸最高 50 萬,民間小額借款拯救急用錢的你

目錄

什麼是【信用貸款】?個人信貸到底適合哪些人?

信用貸款是目前大家最常使用的貸款選擇,適合臨時急需錢的人。

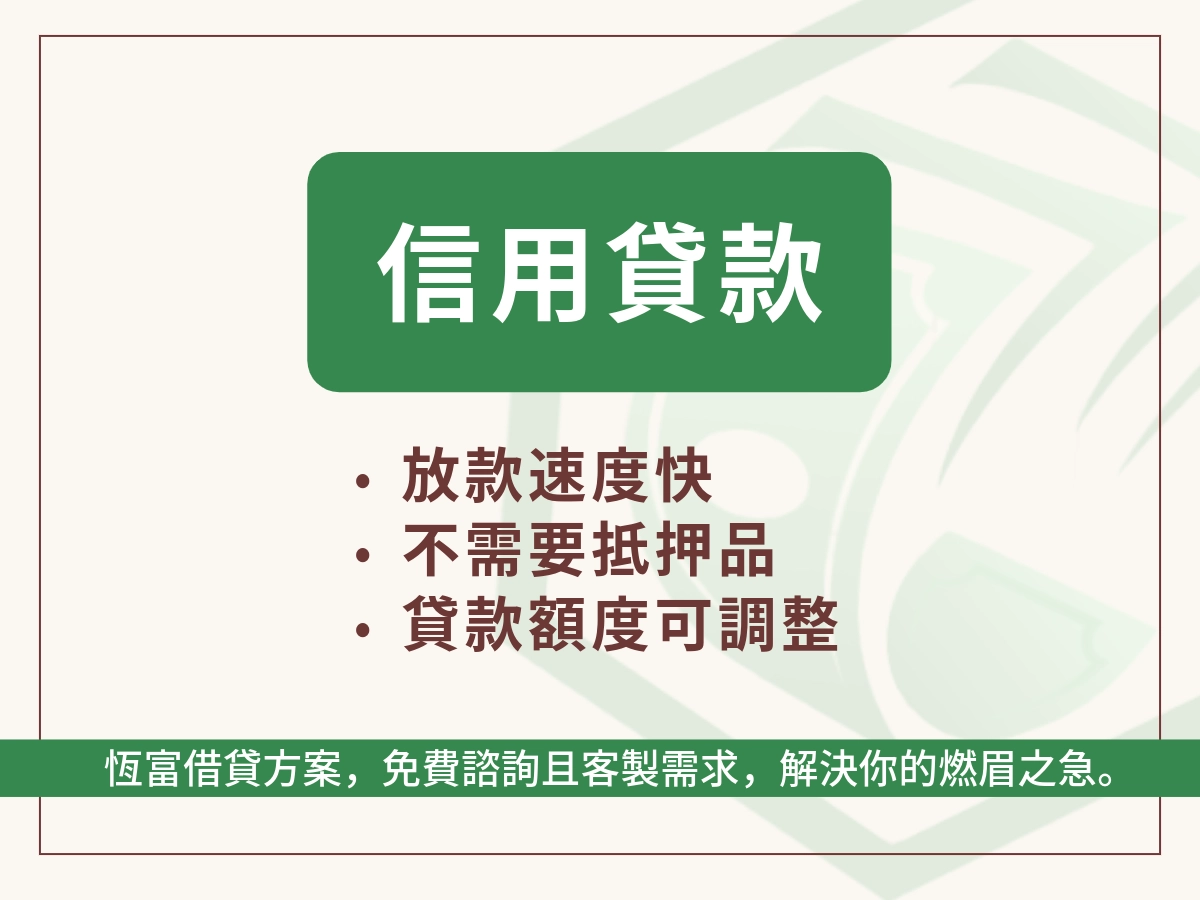
不管是在銀行申辦,還是找民間貸款,信用貸款都有許多優勢:

  1. 放款速度快
     
  2. 無須擔保品
     
  3. 額度可以調整(因個人狀況而異)


不管是在銀行申辦,還是找民間貸款辦,放款的速度都會很快,信用貸款也是一種無須擔保品的方式:因為你的信用分數就是有力保證。
什麼是【信用貸款】?


信用貸款額度一般落在 3 萬至 30 萬之間(最高 50 萬),很不一定很看各家公司怎麼去判定貸款金額標準。

有些信用貸款可能會高達 50 萬,主要是根據信用評分與你的還款能力去進行評估,所以如果遇到短期週轉有困難,就可以優先考慮信用貸款,因為對自己的負擔也不會太大。

  1. 信用貸款是不用擔保品的,所以前提是要根據你信用狀態來評斷你的貸款能不能過關!
     
  2. 如果有穩定的收入,覺得自己的財務狀況沒問題非常好的話,不妨貨比三家看看有沒有符合自己的貸款方案。
     
  3. 累積信用的方式有非常多種,但如果你有借信貸,還款紀錄超良好,這樣對於自己的信用評分也有幫助,說不定之後信貸的額度會在更高一點。

【信用貸款】懶人包重點都在這!

信用貸款
小額資金靈活運用
項目說明

貸款
額度

一般落在 3 萬至 30 萬之間(最高 50 萬)

申請
條件

年滿20歲,具穩定收入(薪轉、勞保或報稅證明)

利率
範圍

5%~16%

還款
期數

2~60期

放款
速度

最快當天核貸

適合
對象

上班族
自由業者
短期週轉需求者

信貸
優點

✅ 無需抵押,信用審核通過即貸
✅ 低門檻,適合短期資金需求
✅ 彈性還款方式,降低負擔

信貸
申請
流程

線上申請 ➝ 提交資料 ➝ 信用審核 ➝ 撥款

注意
事項

🔹 信用評分影響核貸額度
🔹 需評估還款能力,避免信用受損

申請信貸的基本條件與信用不良貸款還有救嗎?

申請信貸主要是透過以下的條件去核貸的。

有些申請信貸的人會遇到說「為什麼自己的核貸金額意外的低,更慘的是根本無法核貸」,原因多數是跟以下有關係自己尚未發覺:

  • 年齡要求:滿 20~65 歲(有些機構上限是 60 歲)
     
  • 收入證明:需提供 薪資轉帳紀錄、勞保明細或報稅紀錄,確保有穩定收入,其實有穩定收入是最重要的。
     
  • 信用紀錄:3-5年無信用瑕疵、呆帳或欠款,且信用評分 600 分以上 比較容易申貸,有些民間貸款則不需要,因為許多人是詐騙的關係才讓自己陷入信用不良的情況,但工作都是穩定的。
     
  • 負債比率:每月負債比不超過 50%,確保還款能力充足
     
  • 工作年資:目前 在職滿 3~6 個月(部分銀行要求 1 年以上),有些民間貸款不一定會要求。
     
  • 貸款額度:一般落在 3 萬至 30 萬之間(最高50萬)
     

個人信貸到底適合誰申請?

  1. 短期資金需求者(應急費用、裝潢、醫療、教育、旅遊)
     
  2. 信用卡負債整合者(目的是降低高額循環利息)
     
  3. 創業者 / 自由業者(前提是能夠證明自己的經濟狀況)
     
  4. 上班族 / 企業員工(穩定薪資,臨時需要大筆現金)
     
  5. 無擔保資產者(無房、無車,但有穩定工作與信用紀錄)
     
  6. 如果想借信貸但曾經遇過詐騙的人導致信用不良,這時不妨多問問看民間貸款

如果不確定自己的條件好不好,也可能被好幾間銀行瘋狂打槍了,不如來問問看恆富,也許可以幫助到你,多問不用錢,最怕是你不敢問!
恆富個人小額貸款方案

申請個人信貸時要注意什麼?

申請個人信貸時要注意什麼?
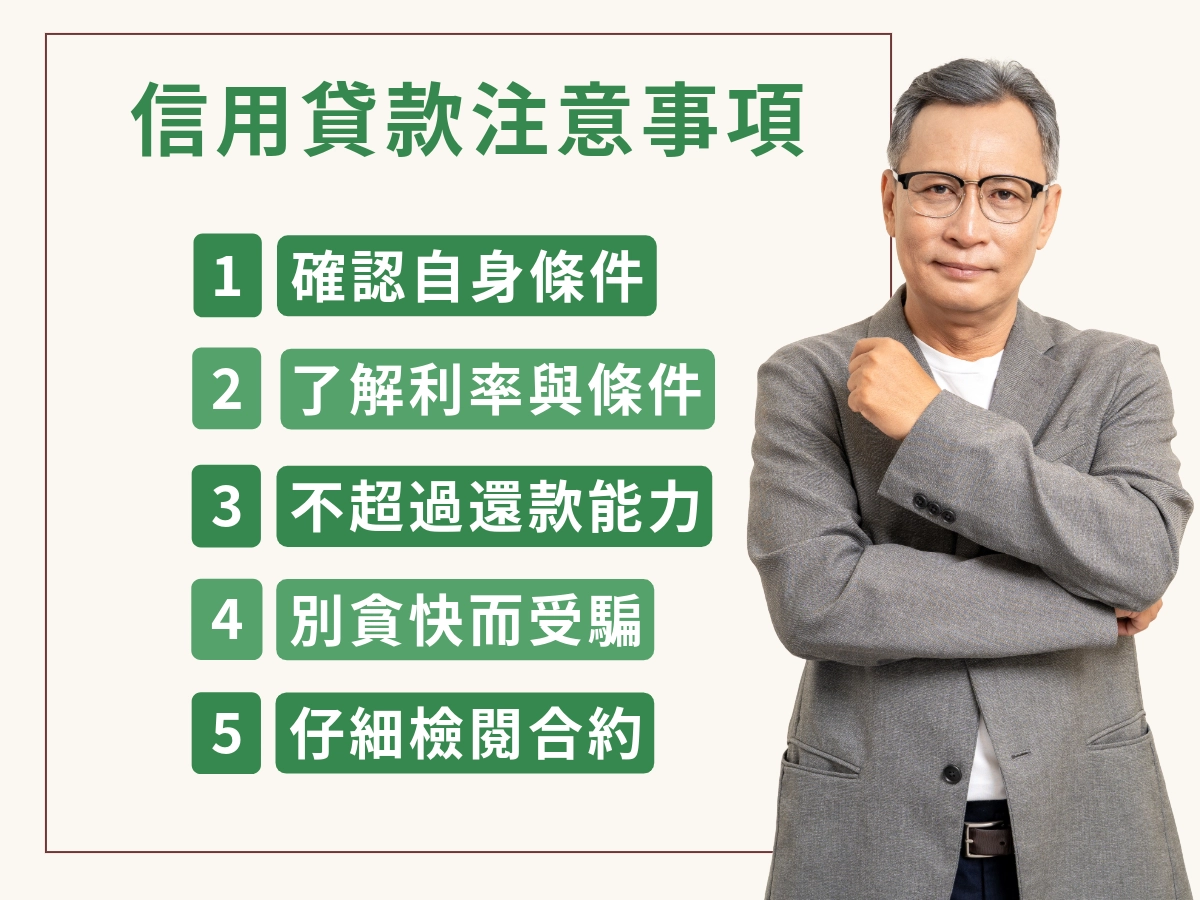
  1. 第一步是先確認本身的信用條件
    如果是與銀行申請,好處是有機會拿到較好的利率。
    而條件較差的情況下申請,銀行會有不核貸紀錄與聯徵調閱紀錄,有些甚至是通話時,銀行覺得你的資格不符合,連調閱聯徵都不會調閱,會直接打槍你。
     
  2. 了解貸款利率與還款條件
    不管是與銀行或民間,都要留意貸款方案、年利率、還款金額與期數,這樣財部會讓自己的財務雪球越滾越大顆。
     
  3. 不要選擇超過自身能力的貸款額度
    並不是貸愈多愈好,變相增加自己的負債比,同時影響長期還款,你反而讓自己陷入不同的貸款困境。
     
  4. 別貪快變成詐騙目標
    市面上有許多標榜「低門檻」、「不看信用」的貸款機構,許多人看到這個就會上鉤,但實際上信用貸款陷阱是非常多的,還是務必多看看挑選到可信任的貸款平台。
     
  5. 仔細審閱貸款合約,避免隱藏費用
    務必仔細閱讀貸款條款,確認是否有額外費用,否則扣一扣後,借款的金額會不如你心中想像的多。
恆富×逸旭|量身打造您的貸款方案,3分鐘填寫,專人協助解決貸款問題!

若不方便接電話,請留 Line ID ,會快速與您聯繫!(我們不會亂發訊息或加好友,僅作聯繫用途)
有想說的話/遇到的問題情況,或是理想中貸款金額以及其他聯絡時間,逸旭都可以聆聽

【信用貸款陷阱】與注意事項

我們先切入重點來看信用貸款陷阱有哪些?如果看完確定想申辦信貸的人我們就可以繼續往下來看!

  1. 信用貸款陷阱
     
  2. 常見信用貸款申請失敗的原因
     
  3. 如何避免過度負債?
     
  4. 貸款與信用評分的影響
     
  5. 如何合法、安全地尋找貸款管道?

信用貸款陷阱

關於信用貸款陷阱,小編會分為兩部份,因為一部分是小編比較少看到有文章有寫到的。

信用貸款詐騙特徵

  • 廣告利率迷思:宣稱0.88%、1.68%等低利率,實際只有短期前幾期,之後跳升至高利。
     
  • 拉長期數陷阱:期數越長月付金越低,但總利息大增,增加總負擔。
     
  • 綁約與違約金條款:綁約1~2年,提前清償須支付3~5%違約金,限制資金彈性。
     
  • 額外手續費與管理費:
    • 開辦費/手續費:3,000~9,000元
    • 帳戶管理費:3,000~9,000元
    • 徵信/查詢費:100~500元
       
  • 一段式 vs 階梯式利率:前期低利,後期利率爆升,導致實際負擔加重。
     
  • 頻繁送件造成聯徵扣分:3個月內查聯徵超過3次易被拒件,影響後續申貸條件。
     
  • 利率結構不透明:未詳細說明「基準利率 + 固定利率」,不利於消費者判斷實際利息。
信用貸款陷阱與詐騙

信用貸款詐騙手法(多見於網路與非法管道)

第二部份是較多網路資料有提到的地方:

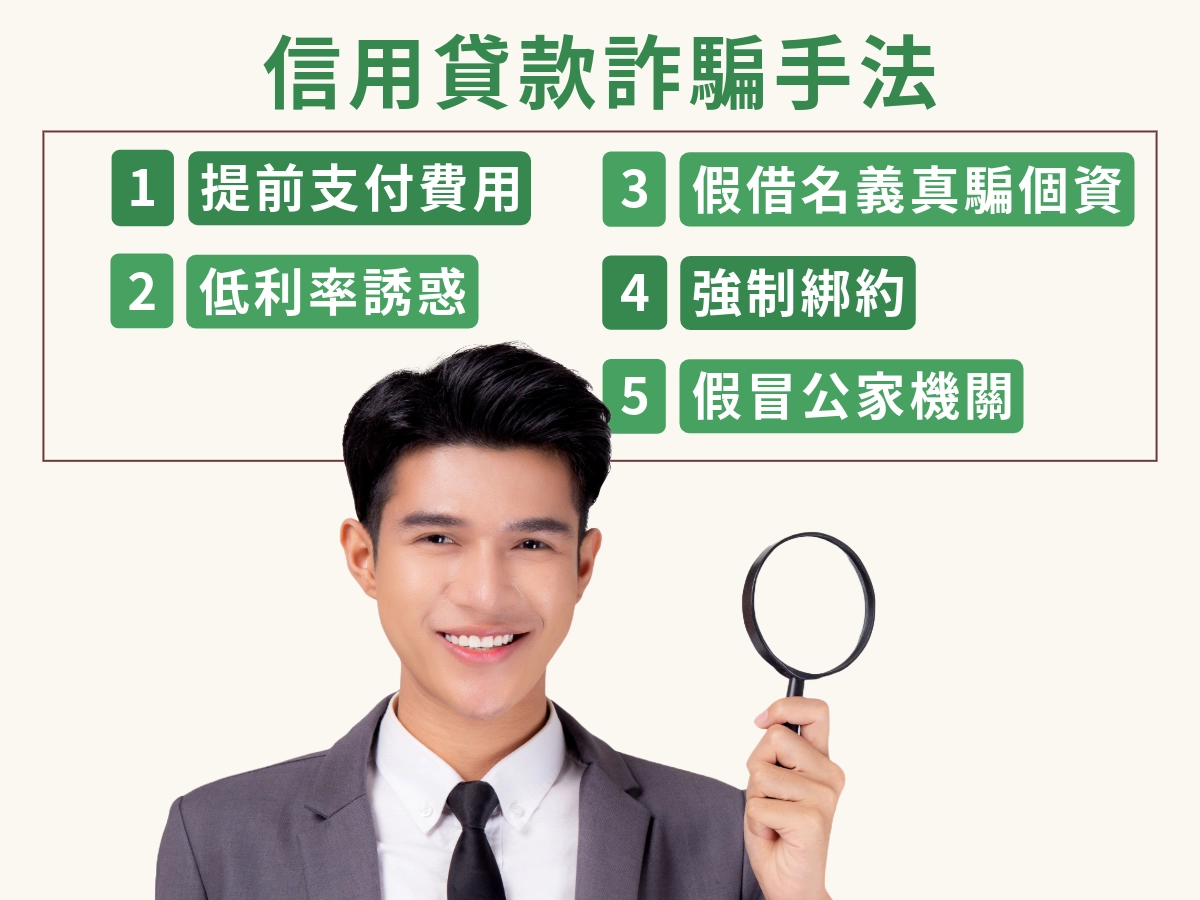
  • 提前支付費用詐騙:要求先繳手續費、保證金等,收款後失聯。
     
  • 低利率誘騙:宣稱「超低利率」、「免審核」,實為高利貸或詐騙集團。
     
  • 假借貸公司或銀行名義:冒用合法機構名稱,誘騙民眾提供個資或匯款,甚至騙人用電信小額換現金,結果人間蒸發。
     
  • 社群媒體詐騙:透過 Facebook、LINE 等平台發佈貸款廣告,實為非法集團誘騙。
     
  • 身份盜用詐騙:以貸款名義收集身分證、金融卡、存摺,轉賣至詐騙集團。
     
  • 高額貸款保證:謊稱「信用不好也能借」、「100%保證過件」,實則誘導繳費。
     
  • 強制綁約貸款:合約中暗藏高額違約金或綁定長期還款,難以脫身。
     
  • 假冒公務機構詐騙:假扮政府單位或財經機構,聲稱可協助補助貸款,引誘民眾上鉤。
陷阱項目說明
1. 廣告利率迷思所謂0.88%多為短期「第一段利率」,實際利率在第4個月後調升至一般利率區間(如2~16%)
2. 拉長期數造成高利息總額期數越長雖月付金較低,但總利息成本大幅增加
3. 綁約與違約金多數銀行綁約12年,提前還款需繳35%違約金
4. 各種額外費用包含開辦費、帳戶管理費、徵信查詢費等,申請前需確認總費用年百分率
5. 階梯式 vs 一段式利率頭幾期低利率吸引客戶,後期暴增利率應特別注意第二段利率才是長期成本核心
6. 頻繁申貸造成信用扣分聯徵報告短期多次查詢會被銀行視為風險高,反而容易被拒貸

常見信用貸款失敗的原因

1️⃣ 信用評等過低
過往有信用卡遲繳、逾期還款、呆帳等紀錄,會降低信用評分,影響銀行對你的信任度,導致核貸困難。

2️⃣ 個人負債比過高
若名下已有多筆貸款(如信用卡分期、車貸、房貸等),銀行會擔心還款壓力過大,導致還款能力不足。

3️⃣ 收入不穩或工作型態特殊
無固定薪資、從事接案或臨時性工作者,會讓銀行懷疑穩定還款的能力。

4️⃣ 聯徵查詢紀錄過於頻繁
短期內多次查聯徵(例如申請多家信貸)會被視為資金周轉壓力大,銀行風控系統會提高警覺。

5️⃣ 曾被列為拒絕往來戶
過去若曾違約或與金融機構發生重大爭議,可能已被銀行列入黑名單,即使條件改善也可能影響申貸結果。
 

以下是影響較小,但也會影響信貸失敗原因:
 

6️⃣ 申請文件不完整
薪資轉帳紀錄、財力證明或身份證件若缺漏,會使銀行無法進行完整評估而拒件。

7️⃣ 職業風險評級偏高
從事保險、直銷、證券等波動性高或不穩定性職業者,在部分銀行眼中風險較高,不易通過核貸。

8️⃣ 擔保品價值過低或設有限制
若申請的是抵押貸款,但房屋、車輛等資產的市值不足或已設定他項權利,也會影響申請結果。

9️⃣ 申貸條件與方案不符
如未有薪資轉帳卻申請需薪轉證明的貸款方案,將被系統自動排除。

🔟 銀行內部策略調整或政策收緊
某些期間銀行可能因市場風險提升、政策轉向等因素,暫停放貸或提高審核標準,導致核貸標準浮動。

恆富×逸旭|量身打造您的貸款方案,3分鐘填寫,專人協助解決貸款問題!

若不方便接電話,請留 Line ID ,會快速與您聯繫!(我們不會亂發訊息或加好友,僅作聯繫用途)
有想說的話/遇到的問題情況,或是理想中貸款金額以及其他聯絡時間,逸旭都可以聆聽

【個人信用貸款】的利率、費用與還款方式全解析

1. 信用貸款利率
利率範圍:一般約 1.68%~16%(依信用評分、收入與貸款條件決定)。
影響因素:信用評分、負債比、工作穩定度、貸款金額與期限。
利率類型:
固定利率:整個貸款期間利率不會有任何的變動,還款的金額是固定的。
機動利率:隨市場的情況去變動調整利率,可能上升或下降,其實這樣風險也是提升的。
分段式利率:前期較低,後期調整,例如前2年3%、後3年4.5%,此方式可以跟貸款機構談判。

2. 信用貸款費用
開辦費:申請時支付,約 0.5%~3% 貸款金額,但每家的開辦費都不同。
提前清償違約金:提前還款可能收取 1%~3% 剩餘本金作為違約金,有些提前還款則不會收取違約金,需要提前先問清楚。
遲繳違約金:未按時還款,將額外收取 滯納金與利息,影響信用評分。

3. 信用貸款還款方式
本息平均攤還(最常見),基本上多數都是使用這個方式
每月固定還款金額,適合收入穩定者。
優點:壓力較小、方便預算規劃。
缺點:利息支出較高,前期還款本金較少。

4. 本金平均攤還
每月償還固定本金,利息隨剩餘本金遞減。
優點:總利息較少,還款越後期負擔越輕。
缺點:前期壓力較大,需有較強的還款能力。

貸款信貸常見額外手續費?可能的隱藏成本?

這個大家一定要注意了,通常會有沒注意到的費用都在這邊!

開辦費
通常為 貸款金額的 0.5%~3% 或固定金額(如 NT$3,000~NT$10,000),開辦費的金額低得很低,有些則是高的浮誇,都不一定。
有的可能「免開辦費」的優惠,這時你只要多注意利率是不是有稍微高一點就行。

帳管費(帳戶管理費)
每月可能固定收取NT$50~NT$500。

提前清償違約金
如果是與銀行申辦,提前還款,可能需支付 剩餘本金的 1%~3% 作為違約金,但有些不會跟你收取提前償還金,所以每家的規定都不太一樣。

展延手續費
如果希望延長還款期限,需支付 NT$1,000~NT$5,000 或依貸款額度計算。

代償手續費
透過新貸款來清償舊貸款(債務整合),銀行則可能收取 1%~2% 的轉貸手續費。

不管與銀行還是民間,都要留意所有手續費名目合理性,與延長還款的費用是不是合理範圍內。

個人信貸還款期數與彈性還款方案

現在是一個邏輯性的問題來講還款期數與還款方案:

還款期數拉愈長,看似月付金很少很爽,壓力也降低超多,但實際上總利息支出就高。
跟銀行貸款利率較低,但彈性少,而民間貸款方案靈活、撥款又快,但利息與手續費高,
 

最主要就是看你的急迫性與整體的狀態。

個人信貸提前還款是否有違約金?

大部分是有的。

不過這概念跟你買了買車結果解約一樣,會設定一個時間點,如果超過時間點後提前償還舊不會有解約的問題,如果是免綁約可以先解約,這時只要去注意整體的利率會不會過高就好。

如何選擇最適合你的貸款?

其實可以透過以下簡單的評估表來看看最適合自己的貸款方向是什麼?

評估項目問題建議貸款類型
資金用途你的貸款目的是什麼?信用貸款(短期週轉)、房貸(購屋)、車貸(購車)、企業貸款(創業/營運)
貸款額度你需要多少資金?3~30萬(信用貸款)、5~30萬(機車貸款)、20~100萬(汽車貸款)、50萬以上(房貸、企業貸款)
還款能力你的月收入與支出是否穩定?收入穩定:可考慮較長期貸款;收入不穩定:選擇短期或彈性還款方案
擔保品你是否能提供擔保品?無擔保品:信用貸款;有擔保品:房貸、車貸
利率承受度你能接受較高的利率嗎?可接受較高利率:信用貸款;希望低利率:房貸/車貸
還款期數你希望多久內還清貸款?短期(1~3年):信用貸款;中長期(5年以上):房貸、企業貸款
信用狀況你的信用評分良好嗎?信用良好:可申請銀行貸款;信用較低:可考慮民間貸款,但需注意風險

如果還是無法決定自己想要什麼貸款方案與方向,不如透過免費詢問,來詢問恆富,看可以怎麼幫助你,線上審核線上撥款。

信用貸款常見錯誤跟避免方式

常見錯誤原因避免方式
未評估還款能力申請個人信貸時沒有算過自己的狀況
反而財務壓力更大
申請前先算過
只關心利率,不看總成本忽略
手續費、
帳管費、
違約金等額外費用
確認實際成本
過度借貸看到額度高
就全部借好借滿
根據實際需求借款
避免不必要的利息
未確認貸款條件未仔細閱讀合約內容,
結果額外罰款或違約金
申請前詳閱條款
信用紀錄不良仍頻繁申貸多次被拒影響信用評分
使未來更難借款
能提高信用評分後再申請,
不要短時間內頻繁送件
因為太急著要錢而忽略還款方式不了解而選錯方案根據自身財務狀況選擇
想要快速而選擇高風險貸款機構為了快速獲得資金
選擇高利息
對自身不利的貸款
選擇
政府立案的銀行
合法貸款機構
不要變成詐騙目標

如果是因為信用不良與瑕疵的人,而被銀行拒絕多次貸款,那可以來詢問恆富,恆富專門幫信用不良與信用瑕疵的人擬定適合方案。

恆富×逸旭|量身打造您的貸款方案,3分鐘填寫,專人協助解決貸款問題!

若不方便接電話,請留 Line ID ,會快速與您聯繫!(我們不會亂發訊息或加好友,僅作聯繫用途)
有想說的話/遇到的問題情況,或是理想中貸款金額以及其他聯絡時間,逸旭都可以聆聽
信用貸款FAQ

信用貸款FAQ

Q1:申請信用貸款需要什麼條件?

  • 年滿 20 歲
  • 有穩定收入來源(如薪轉、報稅、勞保)
  • 聯徵紀錄正常(無重大瑕疵或呆帳)
  • 有正當工作,部分銀行會限制職業類型
     

Q2:信用貸款利率怎麼決定?

答: 銀行會依申請者的信用評分、職業、收入、負債比等條件進行評估,利率通常在 2%~15% 不等。信用越佳、工作穩定者,利率越低。
 

Q3:信用貸款會查聯徵嗎?

答: 是的,銀行必定查詢聯徵中心的信用報告(信用評分、查詢紀錄、負債情形)來評估風險,並記錄查詢次數。
 

Q4:信用貸款可以提前還清嗎?

答: 多數銀行可提前清償,但需注意是否有綁約期與提前清償違約金(常見為還款金額的 3%~5%)。
 

Q5:可以同時向多間銀行申請信貸嗎?

答: 可以,但建議不要在短期內申請過多家,否則聯徵查詢次數過多會影響核准機率。
 

Q6:信用不良(例如曾遲繳)還能申請信用貸款嗎?

答: 有難度,但仍有部分銀行、民間機構提供「信用瑕疵可申請」方案,利率通常較高。
 

Q7:信貸會影響日後貸房貸或車貸嗎?

答: 會。信貸會納入總負債比與聯徵記錄,過多信貸紀錄會影響銀行對房貸、車貸的核貸評估。

恆富×逸旭|量身打造您的貸款方案,3分鐘填寫,專人協助解決貸款問題!

若不方便接電話,請留 Line ID ,會快速與您聯繫!(我們不會亂發訊息或加好友,僅作聯繫用途)
有想說的話/遇到的問題情況,或是理想中貸款金額以及其他聯絡時間,逸旭都可以聆聽