商品貸有這兩種?免薪轉、免勞保,有夠方便?避免商品貸詐騙就看這

目錄

小編今天要跟你分享一種個人覺得很妙的借貸方式:「商品貸」。

網路上也很常看到有人說「萬物貸」、「家電貸」,總之就是有夠方便貸

有那個需求,就有那個市場。現今借貸多元化的程度已超出你我想像,當你有資金需求卻因為條件不符(信用不佳、收入不穩等原因)而沒辦法成功申辦銀行貸款的時候,怎麼辦?

靈活的「商品貸」就此現世!民間貸款的審核比較寬鬆這個大家都知道,除了常見的小額信貸、汽機車貸款、房屋二胎,為了因應不同客群的需求,也延伸出更有彈性的借貸方案。
非典當商品的商品貸介紹

商品貸是什麼?跟抵押品借款差很多

對商品貸不了解的人,會誤以為是透過某個商品以「抵押」的形式給業者,比如汽機車貸款、手機貸款,換取現金。

但其實不是,商品貸和抵押品借款的運作邏輯有很大的不同。


「商品貸」常見有以下兩種形式:

第一種是「分期付款」或「貸款購物」的形式。它通常是由銀行或民間融資公司,針對特定商品(像是手機、家電、家具、電腦、機車等)提供的貸款服務。

簡單來說,就是你想買一樣商品,但手邊的錢不夠,就可以透過「商品貸」的方式先拿到商品,再用分期付款或貸款方式慢慢還。

舉例:你想買一台 5 萬元的電腦,卻不想一次付清,就可以申請「商品貸」。核准後,貸款公司會直接支付款項給商家,你再依照約定的期數(例如 36 期,每期 1,500 元左右)還款。

這種商品貸的特色是:

  • 用途明確:貸款的資金是直接支付給商家,用來購買特定商品,你不會拿到現金。
  • 額度固定:貸款金額就是商品本身的價格。
  • 主要看信用:金融機構會審核你的個人信用狀況、收入證明等,來決定是否核貸。

又或者是:

購買商品名義換現金的商品貸。

這種商品貸的運作方式是:與特定商家或貸款公司合作,表面上申請「購買某商品的貸款」,但商品可能是象徵性的(例如買一個低價品,卻貸出高額資金),最後你實際拿到的是現金。這在民間金融或貸款廣告中很常見。
恆富商品貸款

舉例情境:

小明急需 5 萬元現金,但不方便跟銀行貸。他透過商品貸申請購買一台「電腦」的分期方案,總價標示 6 萬元。貸款核准後,業者再把 5 萬元現金給他。小明簽的合約是「購買電腦,分期 12 期償還」。所以,他實際是借錢,但文件上卻是買電腦。

這種商品貸的優缺點是:

優點:

  • 沒有明說是現金貸,但變相可以拿到資金
  • 審核通常比銀行貸款寬鬆
  • 適合急需現金、但沒有薪轉或信用分數不足的人

缺點:

  • 利率通常偏高(有時比信用貸款還高)
  • 如果是非法業者,可能有風險(高利息、暴力催收)
  • 在合約上你仍然是「購買商品」,一旦爭議發生,法律保障較弱

以下是三者的比較表格,帶你快速區分:

比較項目

商品貸(商品分期)

商品貸(變現)

抵押品借款

核心目的

購買商品

取得現金

以既有資產換取資金

商品來源

申請時購買商品

申請時購買或以商品名義辦理

自己已經擁有的商品

是否拿到現金

通常不會

是否需要抵押品

不需要

視方案而定

需要

常見方式

手機、家電、電腦分期

以商品名義申請資金

汽車、機車、黃金等

還款方式

分期支付商品款項

依契約分期還款

依契約分期或一次還款

主要注意事項

利率、分期總額

實拿金額、費用、契約內容

抵押品價值、利率、違約風險

恆富×逸旭|量身打造您的貸款方案,3分鐘填寫,專人協助解決貸款問題!

若不方便接電話,請留 Line ID ,會快速與您聯繫!(我們不會亂發訊息或加好友,僅作聯繫用途)
有想說的話/遇到的問題情況,或是理想中貸款金額以及其他聯絡時間,逸旭都可以聆聽

商品貸有什麼申請條件?流程是怎樣?

① 分期付款/貸款購物型商品貸

這是最普遍、也最符合一般人想像的商品貸。它通常出現在手機門市、家電賣場或機車行。

申請人只要年滿 20 歲,並提供基本身分證明就行,如果金額較大,金融機構可能會要求薪轉或財力證明。

流程:

  1. 消費者選定商品。
  2. 透過商家或合作的金融機構提出貸款申請。
  3. 審核通過後,貸款公司將款項直接支付給商家。
  4. 申請人拿到商品,之後再依約定分期付款。

這類商品貸的特色在於「專款專用」,適合真的有購物需求,但不想一次付清的人。

② 以購買商品名義換現金的商品貸

要特別提醒的一種,是較常出現在民間金融廣告中的「商品貸換現金」。它表面上是申請購買商品,實際上卻是變相的現金貸款。

申請條件通常很寬鬆,只要年滿 18 歲並提供身分資料就好,不一定需要薪轉或財力證明。

流程大致如下:

  1. 借款人與貸款公司合作,申請購買某項商品。
  2. 貸款公司審核通過後,將款項撥給借款人。
  3. 借款人必須按照購物分期的合約,每月準時還款。

這類商品貸的優點是核准快、門檻低,但風險也相對明顯:利率通常偏高、隱藏手續費多,而且合約上顯示的是「購物分期」,並非「貸款」,一旦出現糾紛,法律保障較弱。如果遇到不良業者,甚至可能涉及高利貸或催收壓力。

綜合以上兩種模式來看:

🔸分期付款型商品貸:適合真的想購買商品,但不想一次付清的人。

🔸商品貸換現金型:適合急需用錢,但信用條件比較沒那麼好的人。雖然申請簡單,但風險較大,需要謹慎評估。

在考慮申請商品貸之前,務必先了解不同類型的商品貸申請條件與流程,並評估自身需求與風險承受度,才能避免掉入高利貸或不合理的合約陷阱。

商品貸詐騙手法有哪些?怎麼避免?

常見的商品貸詐騙手法:

  1. 假購物、真騙錢

詐騙集團或不肖業者會要求你申請「購買某商品的貸款」,聲稱之後會再把錢退給你。結果商品跟錢都沒有給你,還讓你背負債務,卻什麼都沒拿到。

  1. 高額手續費詐騙

部分業者會宣稱「核准快、保證過件」,但要求先繳交「保證金」、「審核費」或「手續費」。一旦付款後,對方不是消失,就是隨便找理由說審核不過件,錢再也拿不回來。

  1. 商品高估或低價充數

以「購物貸款」名義辦理,但實際上拿到的商品價值極低,甚至只是象徵性的小東西。借款人實際上是用高額分期去買了「不值錢的東西」,最後還背上沉重債務。

  1. 假冒金融機構

詐騙集團會假冒銀行或知名貸款公司,打著「商品貸」名義廣告,要求你填資料或匯款。一旦資料外洩,個資可能被盜用;若真的付款,錢錢直接飛走。

  1. 高利貸變相操作

部分「商品貸換現金」的業者其實就是高利貸,利率、手續費極高,若借款人還不出來,可能遭遇暴力或不當催收。

  1. 連環貸款陷阱

詐騙者可能會讓你先辦一筆「商品貸」,之後又遊說你「再辦一筆才能抵銷前一筆」。結果越借越多,陷入債務循環。

如何避免商品貸詐騙?

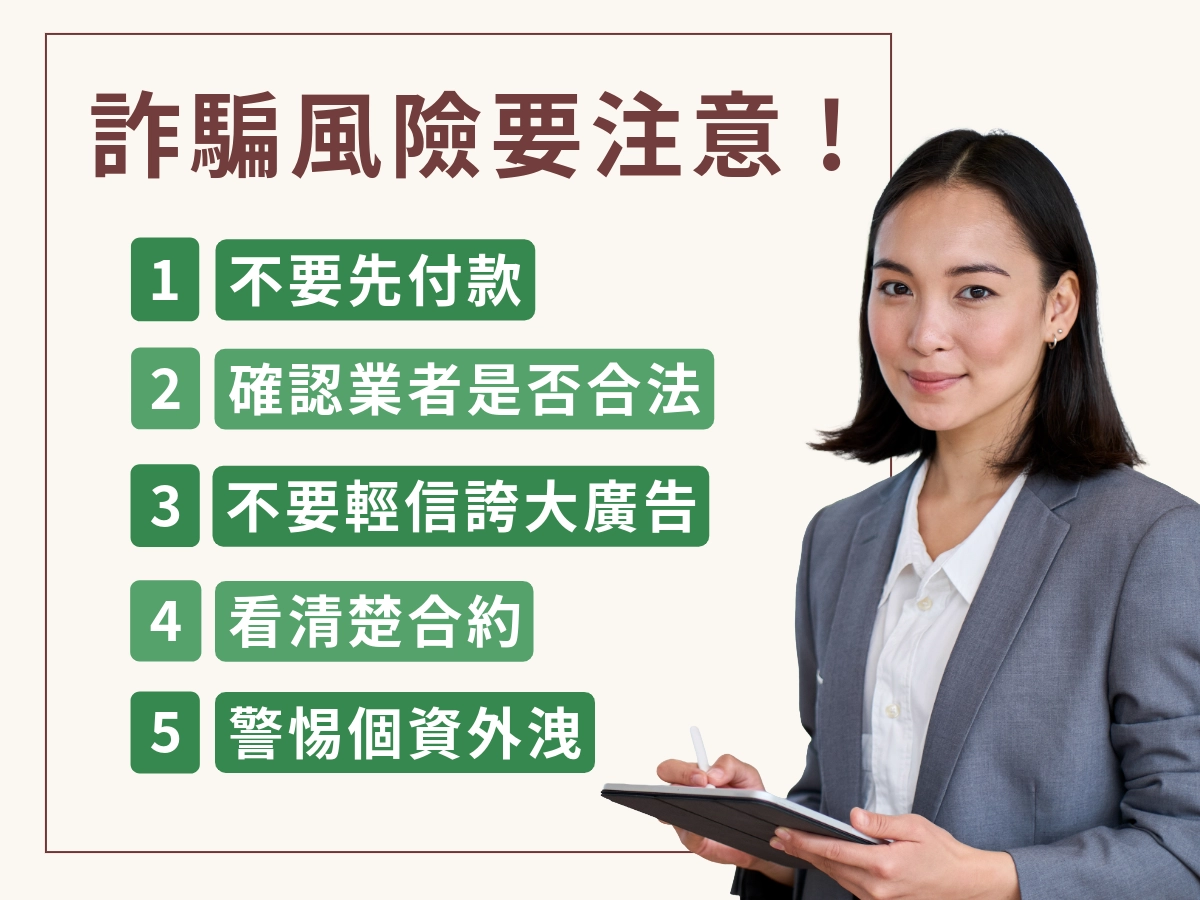
  1. 不要先付款:任何要求「先繳手續費、保證金」才能撥款的,多半是詐騙。
  2. 確認業者是否合法:可先查詢是否有合法登記、金融主管機關核准,或上網搜尋公司評價。
  3. 不要輕信誇大廣告:像「保證過件」、「免薪轉免保人、快速撥款」這種字眼,通常風險極高。
  4. 看清楚合約:合約內容如果顯示你在「購買商品」而不是「借款」,務必提高警覺。
  5. 警惕個資外洩:不要隨便在不明網站或LINE上傳身分證、存摺,以免被冒名辦貸款。

商品貸詐騙最常利用的就是「假商品、真貸款」以及「高額手續費」兩種套路。建議申請商品貸時,一定要透過合法的銀行或正規貸款公司,不要輕信來路不明的廣告或業務員,才能避免落入陷阱。

如何避免商品貸詐騙?

商品貸常見問題重點集錦

Q1:商品貸利率怎麼算?

A:

  • 分期購物型:部分商家提供 0 利率,但可能收取手續費;一般年利率約 3%~8%,融資公司可能 8%~15%。
  • 換現金型:利率常被低估,實際可能高達 20%~36%,甚至接近高利貸。

Q2:申請商品貸需要提供個人資料嗎?

A: 雖然商品貸不是以信用條件為主,但為了核對身分,通常仍需要提供個人身分證明文件。部分機構可能會要求提供收入證明,以評估你的還款能力,但這並非主要考量。

Q3:辦商品貸需要小心什麼?

A:

  • 確認是否有隱藏手續費
  • 了解總還款金額,不要只看「每期金額」。
  • 避免找來路不明的貸款廣告或地下錢莊。
  • 一定要仔細閱讀合約條款,避免「假購物、真貸款」的陷阱。

Q4:商品貸和信用卡分期有什麼差別?

A:商品貸需要額外申請貸款,由貸款公司付款給商家;信用卡分期是直接透過信用卡將消費分期,流程更簡單,但必須有信用卡且額度足夠。一般來說,信用卡分期更透明,但商品貸核准機會較大。

Q5:商品貸能貸到多少錢?

A: 貸款額度取決於商品的市場價值、品牌、新舊程度等因素進行評估。一般來說,商品貸的額度大概落在 5~45 萬左右。如果是換現金的商品貸,通常就會看你的收入穩不穩定。收入穩定能貸到的金額就會比較高,甚至數十萬都有可能。