中壢有哪些特色?從在地產業看借款需求
生活在中壢,你會發現這座城市的運作節奏非常獨特。
從中壢工業區,到平鎮工業區,是北台灣製造與供應鏈的重要據點之一,另一方面,市區的中原夜市、站前商圈或是青埔特區也聚集批發零售、餐飲等生活型服務業,加上中央、中原等多所大專院校帶來的龐大租屋族與年輕就業人口,以及工業區撐起的跨國勞工人口,讓這座城市的資金流動極其頻繁且複雜。
因為在地產業與人口結構的多元性,直接決定了資金需求的樣貌。當資金周轉的需求發生時,企業主、商圈店家與一般上班族或學生,面臨的考驗完全不同。
所以在尋找中壢借錢管道時,需要先釐清自身產業的資金特性,才能找到最適合且合法的融資切入點。
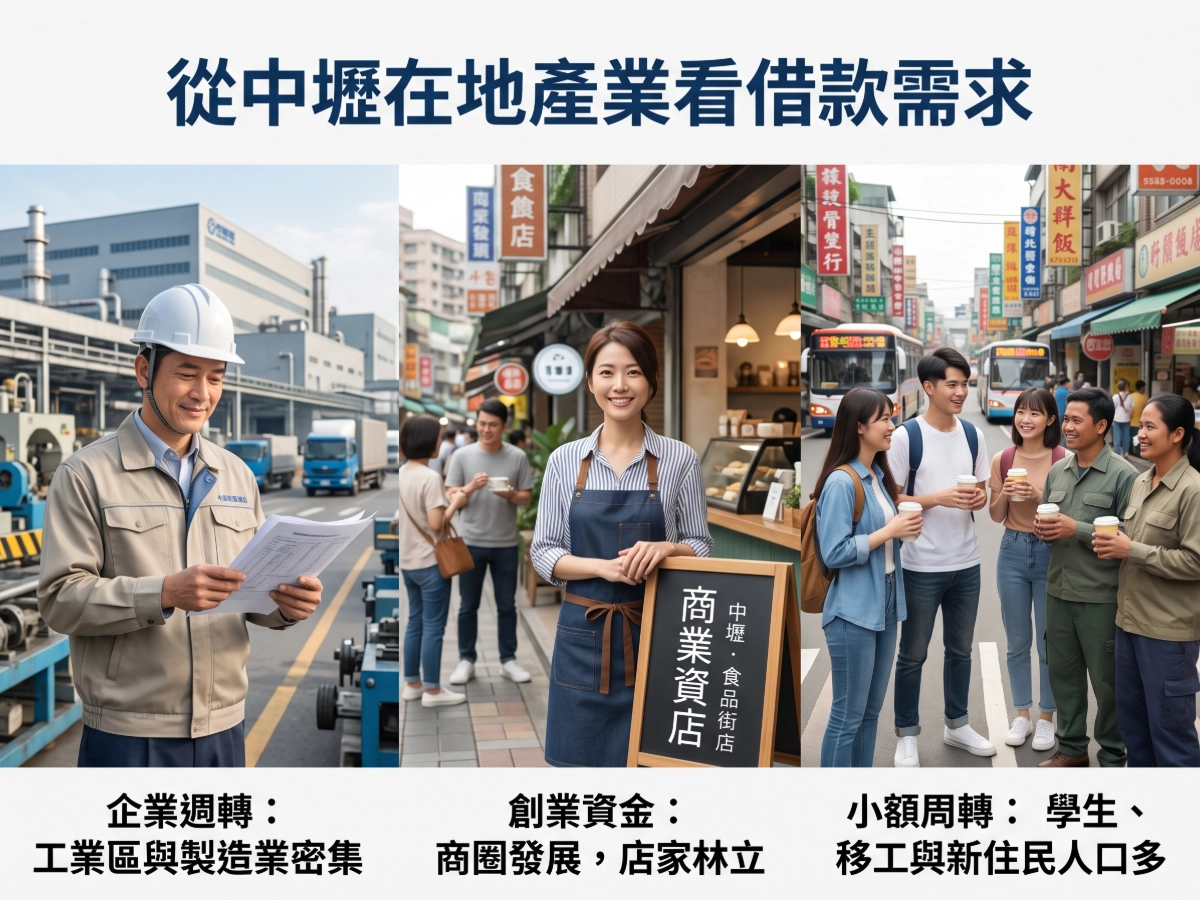
企業週轉:工業區與製造業密集
中壢工業區和平鎮工業區這一帶,是桃園相當重要的製造業與供應鏈重鎮,這裡聚集不少金屬加工、電子零組件、機械、塑膠製品等的製造業。
製造業因為生產流程長、資金卡在存貨跟應收帳款的時間也長,從採購原物料到最終收回貨款,通常整個週轉期會拉長到數個月。這種營運型態使得製造業在財務管理上,經常面臨以下幾種資金困境:
現金流與營運週期的落差
當接到來自大廠或外銷的大筆訂單時,企業必須先自行墊付原料採買、設備維護與人力成本,如果客戶給的付款條件是月結60天、90天甚至到120天,中間這段空窗期就是危險的資金缺口。加上產業傳統的淡旺季波動,一旦遇到旺季前夕大量備貨,或是淡季現金流回籠較慢,就容易出現嚴重的資金時間差。
訂單量越大、成長越快,資金缺口反而越明顯。這正是不少企業會遇到的「賺錢卻缺錢」現象,帳面上明明是賺錢的,但銀行帳戶周轉不過來。
收款風險
特別是做代工、B2B訂單的工廠,客戶付款條件普遍偏長,即使帳面上有訂單與應收帳款,但因為現金全卡在客戶的應收帳款中,實際可動用的現金卻可能不足,且一旦下游客戶自身資金出狀況、延遲付款甚至倒賬,對下游工廠的債務會是直接衝擊。
庫存積壓
庫存實質上就是「被扣押的現金」。為了維持產能跟交期,工廠通常得囤一定量的原料跟半成品,但市場需求一旦波動(如訂單延後、客戶砍單、季節性淡季),存貨就變成卡住的資金,既占倉儲空間又占用周轉現金,想變現又不容易馬上處理掉。
設備投資與汰換
廠內產線要升級,或是接到大單需要擴充產能,這類支出都需要動輒百萬起跳,以及大型設備導入後帶來的固定折舊費用,這尤其會在市場景氣低迷時成為企業極大的財務負擔。
原物料價格波動與利潤稀釋
這幾年匯率跟原料價格波動很大,常遇到剛談好訂單價格,等到要實際付款時,採購成本就不一樣了。特別是依賴國外原料的工廠,匯差跟原料漲價會直接吃掉毛利,也連帶影響後續成本預估跟資金調度的精準度。
若銀行審核流程動輒數週,可能影響進貨、設備採購或接單安排,所以對企業而言在尋找週轉金時,通常最核心的考量是撥款的彈性與速度,能否及時接軌生產線的運作需求。
創業資金:商圈發展,店家林立
中壢的商業活動相當多元,中壢車站、中平、中原這幾個商圈都是中壢重要的商業活動區域,其中中原商圈以中原大學周邊為核心,中壢車站商圈則以火車站周邊為主要商業區域,餐飲、零售、生活服務等店家密集。
這裡店家的資金缺口,往往來自「人潮跟時間點抓不準」,財務壓力非常零碎且貼近日常營運,稍有不慎就會卡住現金流。
高額的開店前期成本,租金與押金負擔重
像中壢車站跟中平商圈這種熱門地區,店租本身就不便宜,而且簽約時通常需要一次拿出2~3個月的押金與第一個月租金,再加上店面裝潢、招牌、設備...等的採購一次性大筆支出,讓店家在開店前就得先扛一筆前期成本,才能開始營業賺錢,所以前期的資金壓力自然會拉高。
進貨與備貨的資金積壓
尤其是餐飲、服飾、雜貨類店家,為了因應人潮旺季或搶檔期,常常得提前大量進貨。貨壓在店裡還沒賣掉之前,現金就是卡住的狀態,萬一銷售不如預期,資金回收速度就會拖得比預期的更長。
現金交易比例高,但周轉彈性反而低
街邊店或餐飲小吃每天收現金、刷行動支付,帳面看似隨時有錢在流動,但這些都是散客的小額消費。因為店家規模小、多為獨資經營,不像製造業手中握有幾百萬的客戶合約或應收帳款可以拿去向銀行抵押融資。這導致他們一旦遇到臨時需要周轉,如冷氣壞掉、店面急修或大筆進貨等突發狀況,很難向傳統銀行申貸,能借到的通常只有額度低、期限短的小額資金,財務應變的彈性比想像中低得多。
人力成本與突發狀況的壓力
商圈店家高度仰賴人力,尤其餐飲業,一旦遇到員工流動、店面設備臨時故障,都是無法預期但必須立即處理的支出,這些不在預算內的緊急支出,需要立刻拿出現金解決,也是店家最常遇到的救急需求。
也因此,中壢商圈的創業者對資金的需求,通常偏向「小額、快速、用途明確」,讓店能順利撐過前幾個月的開店初期的資金回收期。
小額周轉:學生、移工與新住民人口多
中壢的人口結構也相當多元。這裡除了擁有中原大學、中央大學、健行科大等多所大專院校、數萬名在地學子之外,工業區更帶來龐大的跨國勞工就業人口,加上許多年輕新婚家庭與新住民在此定居,構成了中原與站前周邊獨特的生活圈。
這樣的族群結構,衍生出另一種資金需求樣貌:金額通常不大,但周期短、急用性高。
大學生
還在唸書的學生,收入來源多半是家裡給的生活費或打工薪水,不像上班族有固定月薪可以規劃。學期中萬一遇到學費、生活費或突發支出,生活費撐不到下個月家裡匯款的時間點,常常就是幾千到幾萬元的急用缺口。
外籍移工
在工業區工廠工作的移工,收入穩定與否很大程度綁在雇主跟訂單狀況上。一旦工廠訂單減少實施無薪假,或是轉換雇主之間有空窗期,原本按月進帳的薪水說停就停,但房租、生活費、匯款回家鄉的固定支出不會跟著停,收入中斷期正是最容易出現短期的資金缺口的時候。
新住戶與新移民家庭
新住民與剛移居的家庭在落地初期,常面臨「一次性開銷大、收入尚未穩定」的財務空窗期。除了租屋需要一次拿出兩三個月的押金與搬家費之外,在居留證件申辦、適應在地職場的轉職期間,也容易出現收入斷層。加上孩童托育學費、未符合健保資格前的突發醫療費,或是母國親友急需跨國救助等狀況,都很容易讓剛起步的新家庭出現臨時的資金缺口。
中壢常見借款類型
中壢因為當地的產業結構、商業活動與人口組成,形成多元的資金需求型態。
對企業而言,可能近期需要進貨,但貨款與客戶應收帳款尚未同步入帳,因而產生短期週轉需求;對準備開店的創業者來說,則可能需要籌措裝潢、設備與店面押金;一般民眾也可能因臨時性的生活支出,需要一筆小額資金應急。
雖然同樣都是資金需求,但借款原因、金額與還款能力各不相同,因此適合的融資工具也會不相同。
項目/借款類型 | 商品貸款 | 企業週轉貸款 | 中壢小額信貸 |
|---|---|---|---|
| 適合對象 | 有資金融通 高單價設備/商品分期需求者 | 中小企業、公司經營者 | 上班族、學生、新住民、工業區移工 |
| 主要用途 | • 純資金週轉(無須實際購貨) • 設備/商品採購分期 | 填補營收與支出時間差、維繫企業日常現金流 | 生活臨時支出、短期或急用小額資金缺口 |
| 常見額度 | 約5萬~45萬元 | 無固定標準,依營業規模、負債比與現金流評估 | 幾萬至數十萬元不等 |
| 常見申請管道 | 融資公司、資產管理公司 | 銀行企業貸款、融資公司週轉貸款 | 銀行、合法融資公司專案、在地民間/代書信貸 |
| 審核重點 | 看個人信用與財務狀況 | 公司年營業額、401報表、負債比率、現金流穩定度及擔保品 | 收入穩定度、薪轉勞保紀錄、信用狀況(看管道調整) |
| 特色 | 門檻低、不佔銀行聯徵次數、審核快速;但風險與利率高於銀行 | 額度彈性大,銀行利率低但審核嚴;融資公司彈性高 | 免抵押與擔保人、申辦與撥款快速;民間管道適合信用瑕疵者 |
商品貸款
商品貸款也俗稱「商品貸」或「萬物貸」。類貸款的特色,是以特定商品或設備作為申請名目,實際審核則會依不同方案評估申請人的信用條件、收入與還款能力。
由於市場上的商品貸款方案差異較大,利率、貸款額度、還款期數及是否需要提供商品相關文件,都不相同,申辦前應先確認實際借款成本與契約條件。
市場上的商品貸款會分為兩種情況
- 純資金週轉需求
申辦時以某項商品作為申請名目與評估標的,融資機構評估個人信用與財務狀況後直接核貸現金,讓借款人靈活運用資金,無需實際購買該商品,這是目前市場上商品貸款普遍的操作模式。
市場上常見用來申請商品貸款名目的商品類型,例如: 精品包、名牌錶、高階3C電子產品、電器用品、黃金、鑽石等高價物品。 - 設備與商品採購分期
這類比較接近一般人熟悉的分期付款,適用於企業或個人確實有高單價設備、辦公器材或高價值商品採購需求,透過分期付款降低一次性支付的資金壓力。
以提供商品貸款服務的逸旭資產管理為例,主要協助15萬元以上的較大額資金需求,服務方向包含商品貸款、商品分期,以及商品或設備相關的資金需求。對於有高單價商品或設備採購需求的人,可以依照實際用途與自身條件,了解適合的資金安排方式。
合作方案提供3期~36期的不同分期期數,部分申請案件可能需要提供商品確認書、訂購單或發票等相關文件。實際適用期數、申請條件、費用與核准結果,仍須依個人條件、商品狀況及當時合作方案而有所不同。
企業週轉
企業的收入與支出在時間點上很少完全同步。
常見的狀況是:貨已經出了,錢卻還沒進來。這中間的資金缺口,就是企業日常週轉最常碰到的問題,尤其對中小企業來說,只要訂單一多、或臨時有筆支出,現金流馬上就會吃緊。
為了填補這個時間差,企業通常會透過企業週轉貸款來維持營運彈性。
常見管道選擇
- 銀行企業貸款:利率較低,但審核嚴格,需提供財報、營業額證明
- 融資公司周轉貸款:審核較鬆,利率較高
常見形式
信用貸款、應收帳款融資、支票貼現、動產擔保貸款
核貸額度與評估
週轉貸款的額度並沒有絕對標準,金融機構會綜合評估公司的年營業規模、負債比率、現金流穩定度以及提供的擔保品價值。對經營者來說,平時養好公司財務體質與負責人信用,也才能在需要週轉時爭取到最有利的額度與利率。
中壢小額信貸
小額信貸,鎖定的是金額不大、但時效性極大的個人資金需求。可能是生活中的臨時支出,也可能是工作、家庭或其他短期資金缺口,金額通常相當於幾萬到幾十萬之間,重點是「快」跟「方便」。
在中壢,小額信貸的申請族群其實蠻多元的,除了一般上班族,也有學生、新住民,或是在附近工業區工作的移工朋友有這方面的需求。不同族群能提供的財力證明不太一樣,學生可能沒有穩定薪轉,移工朋友的收入證明形式也和一般勞工不同。
審核條件上,小額信貸主要看申請人的收入穩定度及信用狀況,有無正常薪轉紀錄、聯徵報告是否有嚴重逾期紀錄。
常見管道選擇
- 銀行小額信貸:利率較低,但看重聯徵分數與薪轉勞保
- 合法融資公司信用專案:審核較彈性,不佔銀行聯徵
- 中壢在地民間/代書信貸:審核彈性高,適合信用稍微瑕疵者,但總費用年百分率(APR)或實際總還款金額需特別確認
中壢常見的六大借款需求與適合類型方案 | ||
|---|---|---|
資金情境 | 可評估的借款方向 | 評估重點 |
| 進貨、薪資週轉 | 企業週轉金 | 營收、現金流、銀行往來狀況 |
| 購買機器、設備或擴廠 | 設備/資本性貸款 | 設備用途、投資規模、還款能力 |
| 個人短期資金需求 | 小額信貸 | 信用紀錄、收入、負債 |
| 多筆貸款造成還款壓力 | 債務整合 | 現有負債、月付金、整合後還款能力 |
| 購買汽車、機車 | 汽機車貸款 | 車輛條件、貸款人條件 |
| 開店、創業 | 創業/政策性貸款 | 創業計畫、資金用途、還款來源 |
中壢借款推薦
銀行貸款
如果時間允許、信用狀況也還不錯,銀行貸款通常還是第一個考慮的選項。 在中壢地區,提供貸款服務的銀行選擇非常豐富,幾乎全台灣主要的公股行庫、民營銀行在中壢都有設有分行據點。
類型 | 中壢代表機構 | 核心優勢 | 適合貸款 |
|---|---|---|---|
| 公股銀行 | 台灣銀行、第一銀行、兆豐銀行、合作金庫、華南銀行、彰化銀行、土地銀行 | 資金最充足、利率最優惠、制度完全透明 | 企業週轉、小額信貸、個人信貸 |
| 中小企銀 | 台灣企銀 | 深耕企業金融,擅長搭配「信用保證基金」來補足企業擔保品的不足 | 企業週轉、設備貸款 |
| 民營銀行 | 國泰世華、中國信託、玉山銀行等 | 產品多元、數位化申辦速度快,審核彈性相對公股銀行高,常有針對薪轉戶的專屬信貸優惠 | 企業週轉、小額信貸、個人信貸 |
| 信用合作社 | 新竹第一信用合作中壢分社 | 深耕在地市場,熟悉中小企業與在地客群 | 企業週轉、小額信貸、個人信貸 |
| 農會信用部 | 中壢區農會 | 深耕中壢在地,熟悉地方客群與產業需求 | 企業週轉金、農企業貸款、小額信貸/個人貸款 |
企業主如果是要找週轉金或擴廠資金,可以多留意幾家銀行的企業貸款服務。
兆豐銀行的營運週轉金貸款針對已有一定營運規模的企業,額度彈性較大;臺灣銀行的企業金融服務範圍也涵蓋週轉金及各類授信。如果你的公司規模偏中小型,或是剛創業不久,臺灣企銀會是比較貼近需求的選擇,它目前以中小企業為主要服務對象的專業銀行,企業小頭家貸款、青年創業及啟動金貸款這幾個方案,涵蓋機器設備採購跟營運週轉金,對還在打底、規模不大的中壢店家跟工廠來說,門檻相對友善。
政策貸款
除了銀行貸款之外,如果你具有特定身分、創業計畫或資金需求,也可以進一步了解政府提供的政策性貸款。這類貸款通常會針對特定族群或創業階段提供資金支持,部分方案也搭配利息優惠或信用保證機制。
以2026年目前可申請的政策性貸款來看,以下幾類是企業或創業者可以優先了解的選項:
政策貸款 | 適用對象 | 條件資格 | 貸款額度 | 貸款期限與寬限期 | 利率 |
|---|---|---|---|---|---|
| 青年創業貸款 | • 符合中小企業認定標準 • 設立登記未滿8年 | • 具有中華民國的國籍公民 • 負責人須年滿18~45歲 • 3年內須修滿20小時創業課程 | • 資本性支出:最高8成,每家企業最高1200萬元 • 週轉性支出:最高600萬元 • 信用保證:150萬元以下最高9.5成 | (1) 資本性支出: • 廠房、營業場所及相關設施:最長20年,含寬限期5年 • 機器、設備:最長7年,含寬限期3年 (2) 週轉性支出:最長6年,含寬限期2年 | 機動計息,依中華郵政二年期定儲機動利率+0.575% |
| 企業小頭家貸款 | • 依法辦理公司、有限合夥、商業或稅籍登記 • 僱用員工人數10人以下 | • 負責人須年滿18歲以上 • 負責人無信用瑕疵、聯徵紀錄正常 | • 資本性支出:最高以不超過計畫經費之8成為原則,得由承貸金融機構依個案情形調整 • 週轉性支出:最高500萬元 | (1) 資本性支出: • 廠房、營業場所及相關設施:最長20年,含寬限期5年 • 機器、設備:最長7年,含寬限期3年 (2) 週轉性支出:最長6年,含寬限期2年 | 機動計息,依中華郵政二年期定儲機動利率+2% |
| 微型創業鳳凰貸款 | • 事業設立登記未超過5年 • 僱用員工人數5人以下(不含負責人) | (1) 符合下列資格條件之一: (2) 3年內曾參與政府創業研習課程至少18小時,並經創業諮詢輔導 | 最高200萬元 | 最長7年 | • 機動計息,中華郵政2年期定期儲金機動利率+年息0.575% • 前2年由勞動部全額補貼;特殊身分者前3年免息 |
| 中小微企業多元發展專案貸款 | • 符合中小企業認定標準 • 直接或間接受美國關稅影響,且營業額較基期減少達10%之企業 | 朝數位轉型、淨零轉型及通路拓展且申請日前6個月內任一個月雇用員工人數在30人以下 | 最高3500萬元 | (1) 資本性支出:購置機器設備最長7年,含寬限期3年 (2) 週轉性支出:最長6年,含寬限期2年 | 貸款利率最高2.22%,符合資格者可享1.5%利息補貼,最長6個月 |
| 中小企業創新發展專案貸款 | • 符合中小企業認定標準之中小企業 | 具備自行研發之創新性產品能力或曾獲政府相關創新獎項等 | • 資本性支出:最高8000萬元 • 週轉性支出:最高2000萬元 | (1) 資本性支出: • 土地、廠房、營業場所:最長15年,含寬限期3年 • 設備、機器:最長7年,含寬限期2年 (2) 週轉性支出:最長5年,含寬限期1年 | 機動計息,依中華郵政二年期定儲機動利率+2% |
中壢民間借款
當遇到銀行過件困難、信用有些許瑕疵,或是需要當天拿到資金救急的情況時,民間借貸是相對具有彈性的管道。不過,民間借款的條件與費用通常會因業者及借款類型而有所不同,申請前除了確認是否符合資格,也應仔細評估利率、手續費、還款方式及契約內容。
常見的民間借款管道大致可以分為以下幾種:
中壢民間融資公司
中壢民間融資公司提供的服務較為多元,常見包含個人週轉、商品貸款、企業融資、汽車借款、債務整合等不同借貸服務。適合沒有固定薪轉憑單、營運時間較短的自營商,或是信用條件不符合銀行標準的借款人。
民間融資業者在審核條件與資金用途上較具彈性,對於收入型態特殊、企業營運時間較短,或銀行貸款條件不符合的人,可以多一個評估選項。但不同業者的收費與契約條件差異可能很大,因此不能只看好不好申請,也要確認實際借款成本。
以逸旭為例,目前提供小額信貸、商品貸款、汽車借款及債務協商等服務資訊。若正在尋找中壢民間借款,可以先向業者說明自己的資金用途、需求金額與目前條件,再了解是否有符合自身需求的融資方案。
中壢合法當舖
以動產作為擔保,例如汽車、黃金或其他具有價值的物品,由當舖依物品價值及相關條件提供借款。優點是申請流程相對單純,但能借到多少錢取決於擔保品的價值,且仍需要了解利息、保管費及逾期後的處理方式。
挑選時需認明政府立案許可,合法當舖受《當舖業法》約束,年利率最高不得超過30%,換算月利率大約2.5%,倉棧費最高不得超過收當金額5%;
之外,不可隨意扣除其他不實名目的費用。
中壢民間不動產借款
民間不動產借款就是由非銀行單位提供的房屋貸款,像是合法代書事務所、民間金主、融資公司,都可能是借款來源。
如果名下有房屋或土地,且不動產仍具有可擔保價值,可以評估透過抵押權設定取得資金。常見方式之一是二順位抵押借款,也就是在原本第一順位房貸之外,再以同一筆不動產設定第二順位抵押權,取得額外資金。
二順位借款的可貸額度不是單看房屋市價,而會受到不動產鑑價、第一順位貸款餘額、既有抵押權及借款人條件等因素影響。由於第二順位抵押權的受償順序排在第一順位之後,若日後不動產遭拍賣,必須先清償第一順位債權,第二順位債權人才能就剩餘價值受償,因此申請前不能只看可以借多少,也要評估利率、費用與還款能力。
實際辦理抵押權設定時,需要向不動產所在地的地政事務所辦理相關登記,可以自行申請,也可以委託地政士等專業人士協助。辦理過程可能涉及抵押權設定規費、代辦服務費等成本,若由他人代辦,建議在簽約前確認服務內容、收費方式及是否另有其他費用。 在申辦前可以透過內政部的「不動產服務業資訊系統」查詢對方是否真的具備地政士登業資格,再決定要不要簽約。