商品貸款有哪幾家?逸旭、裕富、中租一次比較
想申請商品貸款,除了知道「哪一家可以借」,更重要的其實是先搞清楚各家業者的產品定位、申請門檻,還有還款成本大概是什麼樣子。
目前市面上比較常見的商品貸款業者,有逸旭、裕富數位、中租這幾家。
不過要注意的是,同一家業者底下也可能有好幾種商品或融資方案,不能光看公司名字,就直接認定哪一家最好。
商品貸款沒有最好的,只有適不適合你。先把要借多少、月付多少算清楚,再來挑。
商品貸款沒有絕對的最佳選擇,適不適合自己,才是真正該比較的重點。
3家商品貸款怎麼比?額度、期數、利率、資格一次看
業者 | 商品 | 額度 | 期數 | 利率 | 資格 |
| 餐飲設備 | 最高100萬元 | 3、6、9、12、18、24、30、36 期 | 2%~17% | 想申請車貸,基本門檻其實不算太高:年滿18歲、具備完全行為能力,並且要有穩定的收入來源。 | |
| 3C商品融資 | 手機 2~6萬元 筆電 2~5萬元 | 最長36期 | 15.75%~15.99% | 手機須為本人名下月租型門號、年滿18歲、持本國身分證、有薪資財力/收入證明。 | |
| 手機/平板/機車 | 2~20萬 | 最長36期 | 13%~15.97% | 綜合評估個人資歷及手機、平板、機車狀況。 |
不同業者的商品貸款方案,在額度、期數和審核門檻上其實差異蠻大的,從小額的3C分期,到金額比較高的設備貸款都有涵蓋,選擇範圍很廣。
建議申辦前除了看額度夠不夠用、分期彈不彈性之外,也建議主動問一下業者,會不會額外收開辦費、徵信手續費,或是帳戶管理費,這些細節問清楚,才能挑到預算內、實際負擔又最輕的方案。
3家商品貸款成本比較
假設我要借5萬、分36期,各家商品貸款試算:
業者 | 利率 | 月付金 | 總利息 | 總還款金額 |
| 逸旭 | 15% | 1,733 元 | 12,398 元 | 62,398 元 |
| 裕富數位 | 15.99% | 1,758 元 | 13,274 元 | 63,274 元 |
| 中租 | 15.97% | 1,757 元 | 13,256 元 | 63,256 元 |
整體來看,雖然各家月付金和總還款金額的差距,可能只有數百到數千元不等,看起來不多,但長期累積下來,選擇利率較低的方案,還是能實際省下不少利息。
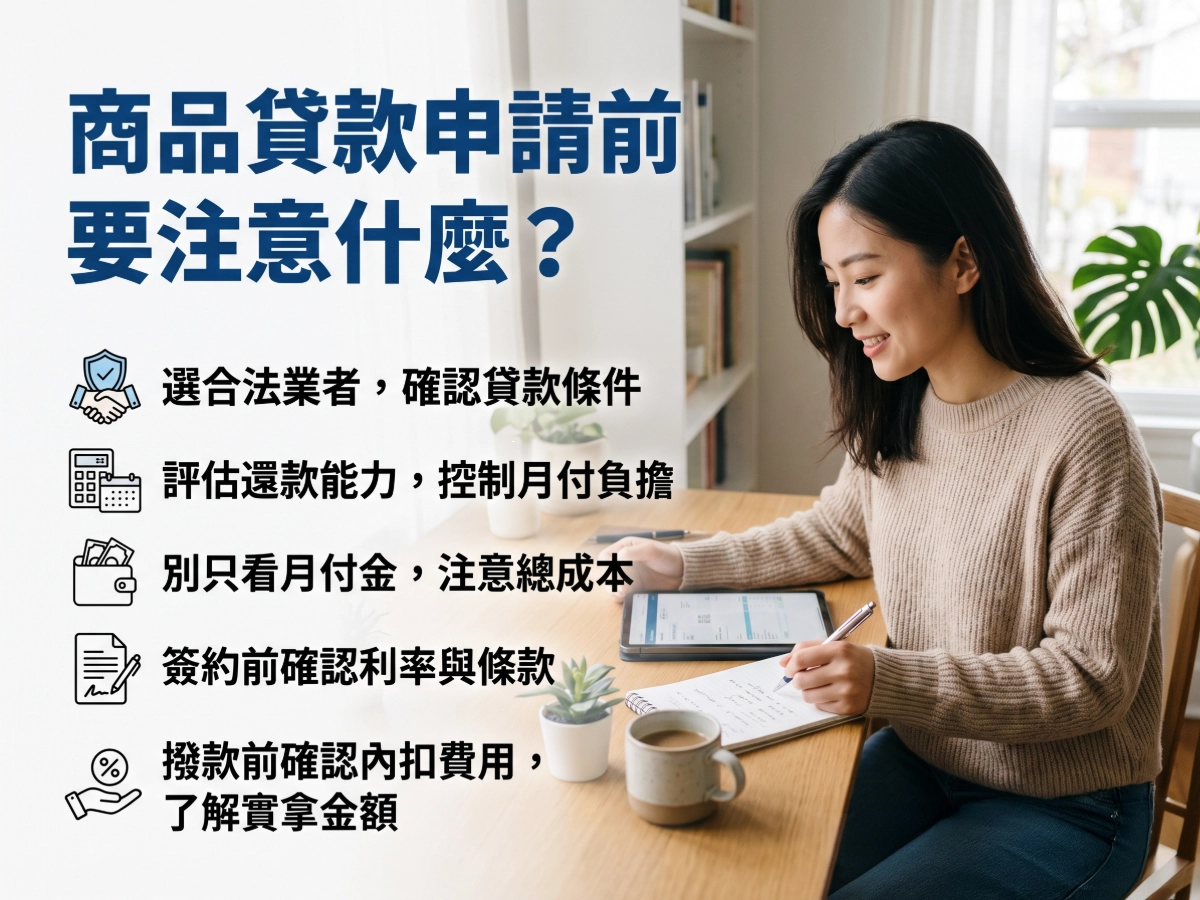
不過要提醒的是,利率跟月付金看起來低,不代表最後真的划算。申辦前記得把開辦費、帳戶管理費、手續費這些容易被忽略的「隱形成本」也算進去,再依照自己的資金需求和還款能力,整體評估一下比較保險。
商品貸款誰適合申請?4種族群與情境
商品貸款的申請人,不一定都是那種每個月固定薪轉的上班族。
像是第一次辦貸款的人、自由業者,或是以前信用有點小狀況的人,其實也常常會有資金周轉的需求。
不過要提醒的是,「有需求」跟「一定借得到」是兩回事。業者還是會照個人的條件去審核,不會因為你需要錢就直接放行。
下面列的幾種情境,主要是讓大家了解申請時可能會遇到什麼狀況,並不是說符合這些條件就保證過件。
信用小白沒有貸款紀錄,也能申請嗎?
❝ 小林上班一年多,錢都是現金或簽帳卡在花,信用卡沒辦,貸款也沒碰過。手機該換了,可是一想到分期要審核,他就有點慌:「我什麼紀錄都沒有,人家會不會不敢借我?」❞
其實「信用小白」不等於信用差,只是銀行或分期公司沒有你的還款資料可以看,沒辦法判斷你會不會準時還而已。
申請貸款時,業者不會只看信用紀錄,收入狀況、工作穩不穩定、申請的商品類型等,都可能是評估的一部分,所以沒有貸款紀錄,不代表就一定申請不到。
如果主要是想買手機、筆電這類3C商品,可以先了解看看有沒有提供相關商品融資的業者,像裕富數位就是其中之一。
不過申請前還是建議確認一下實際商品、申請資格,以及需要準備哪些財力證明,畢竟每個人的條件不太一樣。
- 適合參考業者:裕富數位
- 分析考量:裕富數位有提供手機、筆電等3C商品的融資方案,對於沒有貸款經驗、但有明確購買需求的信用小白來說,算是可以列入比較的選項之一。實際能不能申請、核准與否,還是要看業者審核結果。
沒有紀錄不代表沒有貸款成功的機會,能不能過關還是回到眼前的還款能力夠不夠。
自由業沒有固定薪轉怎麼辦?
❝ 小陳接案做設計第3年,每個月都有進帳,只是這個月客戶A付、下個月客戶B才匯,有時候款項還會拖到2個月後才進來。最近電腦卡到快沒辦法工作,他想換一台新的,預算大概3、4萬。可是一打開申請條件,就看到「薪轉存摺」4個字。他的戶頭裡,根本沒有每月固定入帳的紀錄。明明有賺錢,要怎麼證明給對方看?❞
沒有薪轉,不等於沒有收入。接案、自營的人常常被卡在同一個地方:「明明有賺錢,卻拿不出上班族那種固定入帳的存摺。」
這種情況,先問清楚對方能不能用別的方式證明收入。有些方案對接案族比較友善,像逸旭就可以列進比較名單。金額借得比較大的話,記得連額度和期數一起算,別借完才發現月付吃不消。
- 適合參考業者:逸旭
- 分析考量:逸旭目前方案額度最高到元,期數從3期到36期都有,對於資金需求較大、收入來源不屬於傳統固定薪轉的自由業者來說,可以列入比較。實際核貸額度、利率和所需財力證明,還是會依個人條件與審核結果而有所不同。
沒有固定薪轉不代表不能申請,但要用其他資料,讓業者看得出你的收入跟還款能力。
過去有信用瑕疵,現在還能貸款嗎?
❝ 小王幾年前換工作,那陣子搞得手忙腳亂,信用卡帳單晚繳了好幾次。後來早就都準時繳了,可是這次臨時要用一筆錢,他還是有點心虛:那筆遲繳,會不會害他被拒絕?銀行如果不行,還有沒有別的路可以走?❞
過去曾有信用瑕疵,不代表現在就完全申請不到貸款,但金融機構或融資業者評估時,還是可能會把過往信用紀錄、目前的還款能力、收入等條件一併納入考量。
與其去找那種「保證過件」的貸款,不如先搞清楚自己目前的信用狀況,再來比較不同業者的申請條件會比較實際。
如果不確定目前的信用紀錄,也可以先透過聯徵中心申請個人信用報告,了解自己的信用資料與評分。
有些商品融資方案,會把申請人的個人條件跟融資的商品本身一起評估,所以曾經有信用紀錄問題的人,不妨進一步了解看看有沒有適合自己條件的方案。像中租的「輪你貸」,涵蓋手機、平板、機車等融資商品,就可以列入比較方向之一。
- 適合參考業者:中租
- 分析考量:中租「輪你貸」提供手機、平板、機車等不同的融資方案,實際申請時會依個人條件跟融資標的一起評估。
對於過去曾有信用紀錄問題、目前已經恢復正常還款的人,可以先了解一下申請條件,再判斷符不符合自己的需求。
信用瑕疵是過去式,但能不能撐得起新的月付金,才是現在真正該看的事。
急用錢時,怎麼選商品貸款?
❝ 張突然需要一筆大約5萬元的資金處理臨時支出,手邊現金不太夠,也不想為了這筆小額資金,準備一堆複雜的申請資料。對他來說,除了利率高低之外,能不能符合申請條件、流程方不方便、多久能拿到錢,都是他比較在意的重點。❞
如果是臨時的小額資金需求,可以先從自己符合條件的商品融資方案開始比較起。
比如說手上有手機、3C商品或機車這類符合融資標的的資產,就可以進一步確認一下相關方案的額度、期數,還有申請流程。
- 適合參考業者:裕富數位、中租
- 分析考量:如果資金需求不大,可以先比較手機或3C商品相關的融資方案。
如果需要的額度比較高,再看機車這類其他融資商品也不遲。裕富數位跟中租都有不同的商品融資方案,可以依照手邊有的資產、需要的資金額度,以及自身條件來比較。
不過要提醒的是,急用錢不代表就能忽略貸款成本。
申請前還是要確認實際核准的利率、月付金、總利息,以及其他相關費用,別因為申請方便或速度快,就忽略了後續的還款負擔。
急用錢的時候,除了看多快能拿到錢,實際成本跟後續還款壓力也得一起算進去。